
Svátek má:
Erik


Komentáře
Jan Bureš
ekonom
Služby zdražily víc, než na co si česká ekonomika vydělala
Inflace ve službách, od pohostinství po nájmy, zůstává hlavním „bolehlavem“ ČNB – a podle našich analýz oprávněně.Služby letos stojí prakticky za celou inflací, zdražují rychleji než před pandemií a jejich inflace je zhruba dvakrát setrvačnější. S novým energetickým šokem tak v bankovní radě poroste obava z druhotných dopadů do zbytku spotřebitelského koše – zejména do služeb.
Rychlejší zdražování služeb je přitom v dohánějící ekonomice do jisté míry přirozené. Produktivita roste hlavně v průmyslu, zatímco mzdy se napříč ekonomikou vyrovnávají a rostou podobně ve všech odvětvích – méně produktivní služby je pak promítají do cen. Bohatší země proto mají relativně dražší služby. Problém nastává ve chvíli, kdy se zdražování služeb od bohatnutí společnosti „utrhne“.
A to se v Česku v posledních letech stalo. V roce 2019 byly české služby podle našich analýz zhruba o pětinu levnější, než odpovídalo výkonu ekonomiky, a měly tedy kam růst. Od té doby však vůči zboží o pětinu zdražily, a to trochu paradoxně ve chvíli, kdy se česká konvergence k EU prakticky zastavila. Hlavním motorem zdražování služeb byly mzdy: ve spotřebitelských službách jako pohostinství a hoteliérství vzrostly od roku 2019 o více než 40 % (při stagnující produktivitě). Nad rámec vyšších mzdových nákladů další zhruba „třetinu zdražení“ přidaly službám vyšší marže. Podle našeho modelu (VECM) jsou tak dnes služby asi o 16 % dražší, než by odpovídalo vývoji ekonomiky, a náskok z doby před pandemií je vyčerpaný.
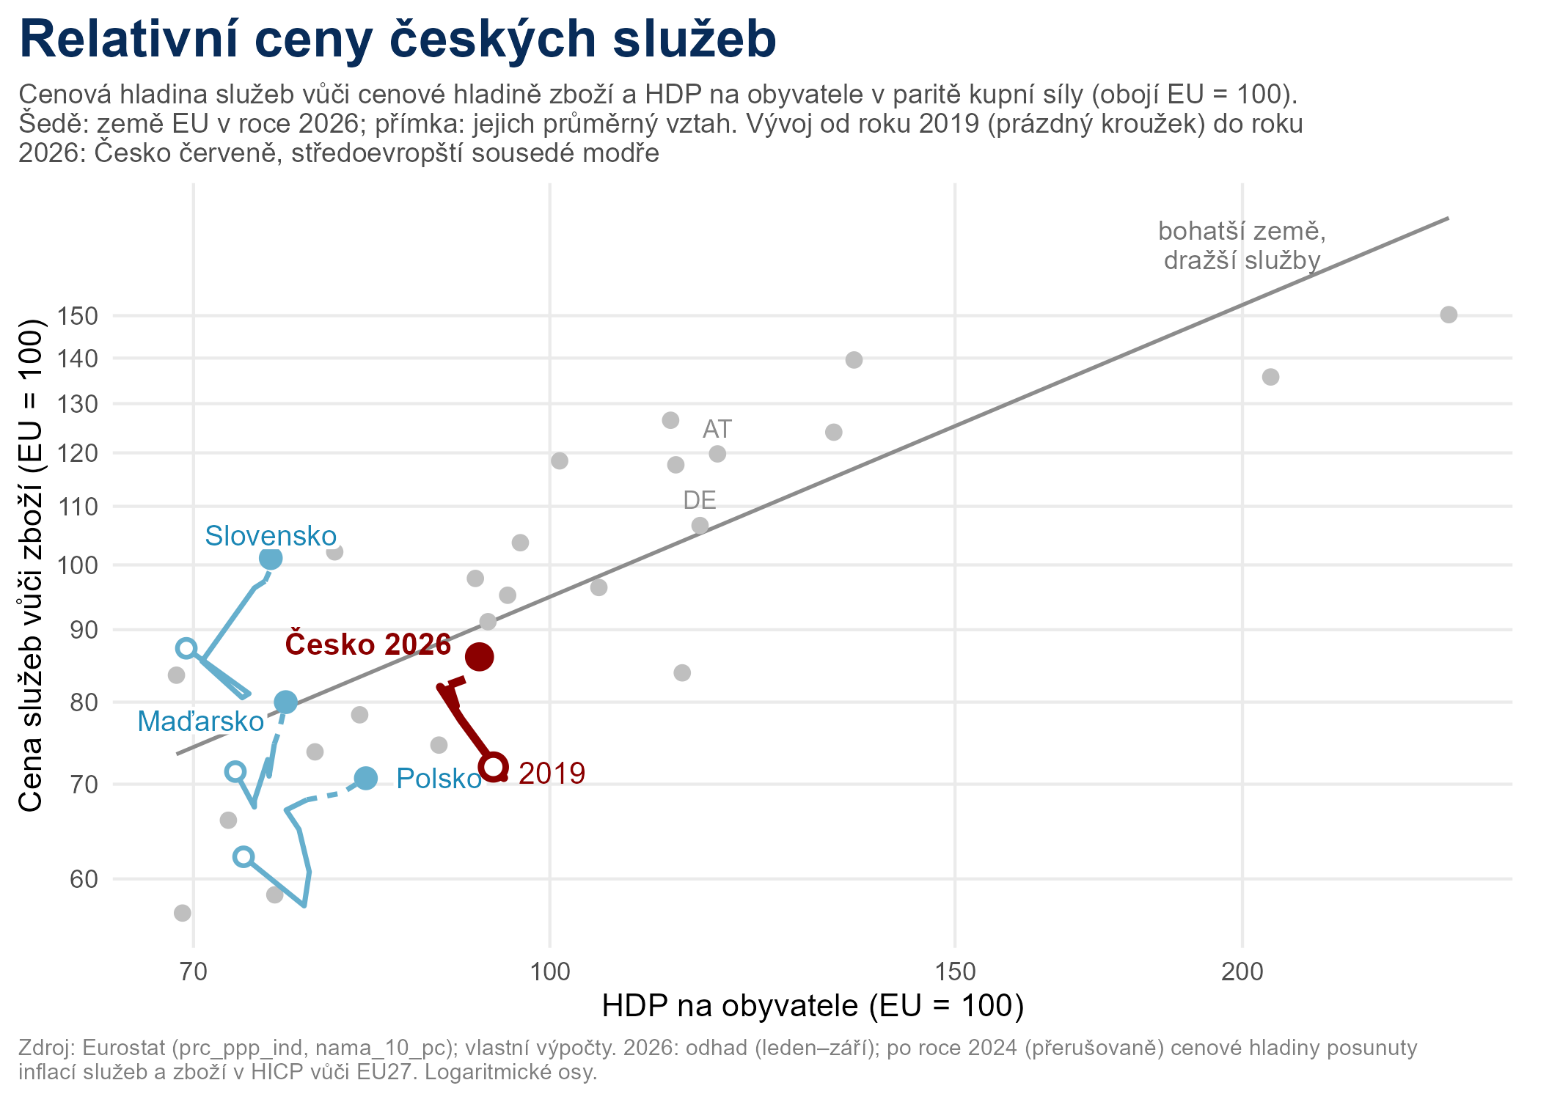
Rychlé zpomalení ale nečekejme. Podobné nerovnováhy se v Česku uzavírají pomalu – polovina typicky zmizí až zhruba za pět let – a spíše rychlejším zdražováním zboží než pomalejší inflací služeb. K tomu ostatně může přispět právě krize v Hormuzu, která příští rok s vysokou pravděpodobností zvýší inflaci zboží. Na stále napjatém trhu práce navíc bude mzdová dynamika – klíčový motor inflace služeb – odeznívat pouze pozvolna.
Přesto čekáme, že růst mezd i cen služeb bude postupně slábnout. Proč? Ziskové marže v páteřním zpracovatelském průmyslu v posledních letech viditelně klesly a průmysl tak nemá z čeho financovat „rychlejší“ růst mezd. To může disciplinovat mzdy napříč ekonomikou a tlačit dolů i inflaci služeb. Pokud se tedy neutrhnou platy ve veřejném sektoru nebo Hormuz nezadělá na daleko výraznější růst cen zboží, usadí se podle nás inflace služeb postupně v pásmu 3-4 %.
Jan Bureš


 |
 |


Zprávy Italský místopředseda vlády se opět vyjádřil proti pomoci Ukrajině Politika
 Útok na Sněmovnu není protest. Politici nesmějí násilí omlouvat Byznys
 Merz přiznává vážné problémy. Německo čekají tvrdé reformy Regiony
 Zábrany u rybníka Jarošovský Kacíř zajistí migraci obojživelníků Sport
 Český sport má ministra i agenturu. Kdo skutečně rozhoduje?
Italský místopředseda vlády se opět vyjádřil proti pomoci Ukrajině PolitikaÚtok na Sněmovnu není protest. Politici nesmějí násilí omlouvat ByznysMerz přiznává vážné problémy. Německo čekají tvrdé reformy RegionyZábrany u rybníka Jarošovský Kacíř zajistí migraci obojživelníků SportČeský sport má ministra i agenturu. Kdo skutečně rozhoduje?